Autorenarchiv: Mike Gruchot

Zentrale Datenhaltung in BETRIS 2.0: Fundament der Beteiligungsrisikomessung

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Tobias Forte, parcIT GmbH

Zentrale Datenhaltung in BETRIS 2.0: Fundament der Beteiligungsrisikomessung

Durch die Einführung einer zentralen Datenhaltung entwickelt sich unser okular-Tool BETRIS 2.0 zum Fundament einer durchgängig konsistenten und zukunftsorientierten Beteiligungsrisikomessung. Ausgehend von den gestiegenen aufsichtsrechtlichen Anforderungen an die Abbildung wesentlicher Beteiligungsrisiken, stellt unser Referent Tobias Forte (parcIT GmbH) im Vortrag dar, wie BETRIS sowohl Institute aus der Genossenschaftlichen FinanzGruppe als auch Privatbanken bei der Beteiligungsrisikomessung durch zentral bereitgestellte, multiplikative Abschlagsfaktoren unterstützt.

Das methodische Verfahren zur Beteiligungsrisikomessung bietet den Banken die Darstellung sowohl nationaler und internationaler Beteiligungen als auch spezifischer Beteiligungen aus der Genossenschaftlichen FinanzGruppe im Standard- und Stressszenario. BETRIS 2.0 führt erstmals eine dauerhafte Datenspeicherung ein, bei der Beteiligungsportfolios zentral im okular-Tool vorgehalten und automatisch an die parcIT ausgeleitet werden können. Dies schafft die zukünftige Grundlage für vielfältige Analysen auf Poolbasis und ermöglicht den Instituten eine effiziente, integrierte und prüfungssichere Risikosteuerung ihrer Beteiligungsportfolien.

Weitere Informationen zum okular-Tool „BETRIS“ >>

Die Referent*innen

Weitere Beiträge der upDATE 26

ESG-Risiken in der Banksteuerung: Neuerungen bei Risikoinventur und Szenarien

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Felix Rosenbach, parcIT GmbH

ESG-Risiken in der Banksteuerung: Neuerungen bei Risikoinventur und Szenarien

Der Umgang mit ESG-Risiken in der Gesamtbanksteuerung beschäftigt Kreditinstitute seit einigen Jahren. Zudem bleibt die regulatorische Entwicklung dynamisch. In diesem Zusammenhang stellen die Risikoinventur sowie die Betrachtung von qualitativen und quantitativen ESG-Szenarien den Dreh- und Angelpunkt einer konsistenten Integration in den ICAAP dar.

Dieser Vortrag zeigt das Zusammenspiel der relevanten Gesamtbanksteuerungsprozesse, die bereitgestellten Unterstützungsleistungen sowie zentrale Neuerungen in der Verfahrenslandschaft der parcIT.

Weitere Infos zur Integration von ESG-Risiken >>

Die Referent*innen

Weitere Beiträge der upDATE 26

Intelligente Systemlandschaft: Doppelungen vermeiden, Synergien schaffen – Verzahnung von VR-Control und EGon

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Suwei Zhou, Atruvia AG, Sascha Quehl, DZ Bank, Peter Steffes-lai, parcIT GmbH

Intelligente Systemlandschaft: Doppelungen vermeiden, Synergien schaffen – Verzahnung von VR-Control und EGon

Im Vortrag präsentieren Ihnen die Referenten der parcIT, DZ Bank und Atruvia die Strategie zur Digitalisierung und Automatisierung der Eigengeschäftsprozesse. Dabei beleuchten sie nicht nur die bereits erfolgreich umgesetzten Schritte, sondern geben auch einen Ausblick auf unsere zukünftigen Planungen.

Ein zentraler Fokus liegt dabei auf der Transaktionsschnittstelle, die eine nahtlose und automatisierte Übertragung von Eigengeschäften aus EGon nach VR-Control ermöglicht. Erfahren Sie, wie wir Effizienz steigern und die Zukunft unserer Geschäftsprozesse gestalten.

Die Referent*innen

Weitere Beiträge der upDATE 26

Relevanz der Datenqualität für die Verfahren zur Kreditrisikomessung

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Angelika Steffens, parcIT GmbH

Relevanz der Datenqualität für die Verfahren zur Kreditrisikomessung

Die Anforderungen an die Datenqualität sind über die letzten Jahre steig gewachsen. Mit der Weiterentwicklung der Verfahren für die Kreditrisikomessung im Kundengeschäft werden mehr Parameter als bisher benötigt. Ist die Datenqualität der zugrundeliegenden Daten nicht ausreichend, sind konservative Aufschläge auf die Parameter die Folge, was sich wiederum auf das Ergebnis der Risikomessung und damit auf die ökonomische Risikotragfähigkeit auswirkt. Das Thema Datenqualität stand auch im Fokus der Bundesbankprüfung zu KPM-KG und Verlustschätzung.

In diesem Vortrag möchten wir Ihnen die Bedeutung der Datenqualität – insbesondere in der Verlustdatensammlung – für die Risikomessung mit KPM-KG aufzeigen. Welche Schritte sind von der parcIT zur Optimierung der Datenqualität geplant und was kann jedes Institut zur Verbesserung beitragen? Welche Mitwirkungspflichten haben die Institute und wie unterstützt die parcIT dabei, damit wir gemeinsam das Ziel einer besseren Datenqualität erreichen?

Weitere Informationen zum Verfahren „KPM-KG“ >>

Die Referent*innen

Weitere Beiträge der upDATE 26

Vom IKT-Risikomanagement zum operationellen Risiko: So gelingt der Übergang

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Petra Ludwig, parcIT GmbH, Sönke Nißen, ZAM eG

Vom IKT-Risikomanagement zum operationellen Risiko: So gelingt der Übergang

Die Anforderungen an das Management von IKT-Risiken steigen – nicht zuletzt durch DORA. Das Managen von IKT-Risiken erfolgt bei vielen Banken bereits strukturiert in ForumITR, doch die eigentliche Herausforderung liegt in der Überführung der IKT-Risiken in das operationelle Risiko.

Im Vortrag zeigt Petra Ludwig (parcIT) in Kooperation mit Sönke Nißen (ZAM eG) am Beispiel einer konkreten Bedrohung, wie die im IKT-Risikomanagement mit ForumITR identifizierten IKT-Risiken konsistent in die Systematik des Self-Assessments in agree21ORM integriert werden können.

Weitere Infos zu ORM >>

Die Referent*innen

Weitere Beiträge der upDATE 26

IRBA – Wegbegleiter für zukünftige Handlungsoptionen

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Dr. Thorsten Ohliger, parcIT GmbH

IRBA – Wegbegleiter für zukünftige Handlungsoptionen

In einem von hoher Dynamik geprägten makroökonomischen Umfeld und vor dem Hintergrund steigender regulatorischer Anforderungen gewinnen robuste Kapitalquoten für die Primärbanken der Genossenschaftlichen FinanzGruppe weiter an strategischer Bedeutung. Die Institute müssen zukünftige Wachstumspotenziale – auch vor dem Hintergrund notwendiger Modernisierungsinvestitionen in Deutschland – nutzen und zugleich die Kapitalanforderungen unter CRR 3/Basel III dauerhaft erfüllen.

Um diese doppelte Herausforderung zu bewältigen, bietet die Einführung des auf internen Ratings basierenden Ansatzes (IRBA) die Möglichkeit, Kreditrisiken risikosensitiver zu messen und die Eigenmittelanforderungen enger an das tatsächliche Risikoprofil zu koppeln. Beim IRBA basiert die RWA-Ermittlung gemäß CRR3 auf individuellen Rating-/Verlustschätzungsverfahren. Potenziell niedrigere Risikogewichte können – ceteris paribus – die Kapitalquoten stärken und zusätzlichen Spielraum für Geschäftswachstum schaffen.

Vor diesem Hintergrund hat eine Gruppe genossenschaftlicher Primärbanken gemeinsam mit Atruvia und parcIT ein langfristiges IRBA Einführungsprojekt gestartet, um Verfahren, Bankprozesse und IT Landschaft so weit zu stärken, dass die Voraussetzungen für eine erfolgreiche aufsichtliche IRBA Zulassung erfüllt werden. Im Beitrag stellt Dr. Thorsten Ohliger die zentralen Projektschwerpunkte, erste Erkenntnisse sowie Zukunftsoptionen für weitere Institute der Genossenschaftlichen FinanzGruppe vor.

Die Referent*innen

Weitere Beiträge der upDATE 26

MaRisk – neue Freiheitsgrade, neue Verantwortung!

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Michael Maifarth, PwC Deutschland

Keynote: MaRisk – neue Freiheitsgrade, neue Verantwortung!

Die BaFin hat mit dem Konsultationsentwurf für die Novellierung der MaRisk ein umfassend überarbeitetes Anforderungsgerüst vorgelegt.

Es enthält neben Erleichterungen für kleine und sehr kleine Institute und Präzisierungen auch einige bemerkenswerte Änderungen und erfordert daher eine umfassende Analyse der Prozesse und Verfahren im Risikomanagement für jedes Institut.

Die Referent*innen

Weitere Beiträge der upDATE 26

Welche Funktionen bietet unser okular-Tool ADR-KAP?

parcIT Mediathek: BANKSTEUERUNG FÜR HEUTE UND MORGEN

Marc Leise, parcIT GmbH

Welche Funktionen bietet unser okular-Tool ADR-KAP?

Fachkundige Antworten auf diese Frage liefert Marc Leise aus dem Verfahrens- und Produktmanagement der parcIT GmbH in unserem frisch erschienenen Info-Video.

Im knapp 9-minütigen Rundumflug stellt Marc Leise den Funktionsumfang von ADR-KAP (= Adressrisiko-Effekte in der Kapitalplanung) vor.
Veranschaulicht wird die Präsentation durch einen direkten Blick auf die Software-Oberfläche.

Das okular-Tool ermöglicht es den Nutzer*innen, Adressrisikotreiber automatisiert in der normativen Risikotragfähigkeit (bzw. der Kapitalplanung) zu berücksichtigen.

Auf diese Weise leistet ADR-KAP für die Institute einen wichtigen Beitrag, die aufsichtsrechtlichen Anforderungen effizient und zuverlässig zu erfüllen.

Der Referent

Weitere Beiträge in diesem Kanal

LSI-Stresstest-Tutorials 2026

parcIT Mediathek: BANKSTEUERUNG FÜR HEUTE UND MORGEN

Dr. Jürgen Braun, parcIT GmbH
LSI-Stresstest-Tutorials 2026

Vom 01.04.-29.05.2026 findet für zahlreiche Banken wieder der LSI-Stresstest statt. Hierzu stellt die parcIT den Instituten modifizierte Versionen der okular-Tools LSI ARS, LSI MRS und FOPLA zur Befüllung der Meldebögen zur Verfügung.
Um Ihnen die Nutzung der Tools zu erleichtern, haben wir Video-Tutorials entwickelt, die Sie Schritt für Schritt durch die jeweiligen Tools führen.

Weitere Informationen erhalten Sie im Vorwort von Dr. Jürgen Braun (siehe Video).

Zu den Tools wie auch zu den Tutorials der einzelnen Tools gelangen Sie über das parcIT-Kundenportal, für das Sie einen separaten Zugang benötigen.

Weitere Informationen zu den LSI-Tools 2026 finden Sie hier >>

Referent*in

Dr. Jürgen Braun

Verfahrens- und Produktmanagement
parcIT GmbH
Juergen.Braun@parcIT.de

Vertrieb

Svenja Obenauf

Vertrieb
+49 221 – 5 84 75 – 157
okular-tools@parcIT.de

Weitere Beiträge in diesem Kanal

IRIS 2025: Das Immobilienrisiko-Verfahren und das aktuelle okular-Tool IRIS

parcIT Mediathek: BANKSTEUERUNG FÜR HEUTE UND MORGEN

IRIS 2025: Das Immobilienrisiko-Verfahren und das aktuelle okular-Tool IRIS

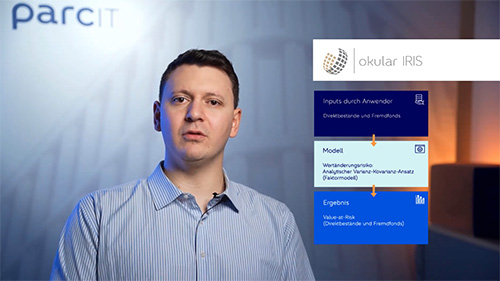
Immer mehr Banken stufen das Immobilienrisiko als wesentlich ein und müssen es in die Steuerungsprozesse einbeziehen. Die parcIT unterstützt dabei mit einem Verfahren und einem okular-Tool zur barwertigen Immobilienrisikomessung für die ökonomische Perspektive der Risikotragfähigkeit. Mit dem Verfahren Immobilienrisiko und dem okular-Tool IRIS erhalten die Institute einen Überblick über das gesamte Immobilienrisiko.

Im Fachvideo zeigen die beiden parcIT-Experten Christian Stövesand und Ilja Gejnc Funktionen, Leistungen und Anwendungsbereiche des Verfahrens Immobilienrisiko und des Beispielrechners IRIS. Veranschaulicht wird dies durch einen direkten Blick in die IRIS-Software.

Weitere Infos zum Verfahren Immobilienrisiko erhalten Sie auch unter:
https://www.parcit.de/produktwelt/verfahren/verfahren-oprisk-sonstige-risiken/#immobilienrisiko

Weitere Infos zum okular-Tool IRIS erhalten Sie auch unter:
https://www.parcit.de/produktwelt/okular-tools/iris/

Die Referent*innen

Vertrieb

Svenja Obenauf

Vertrieb
+49 221 – 5 84 75 – 157
okular-tools@parcIT.de

Weitere Beiträge in diesem Kanal