Autorenarchiv: Mike Gruchot

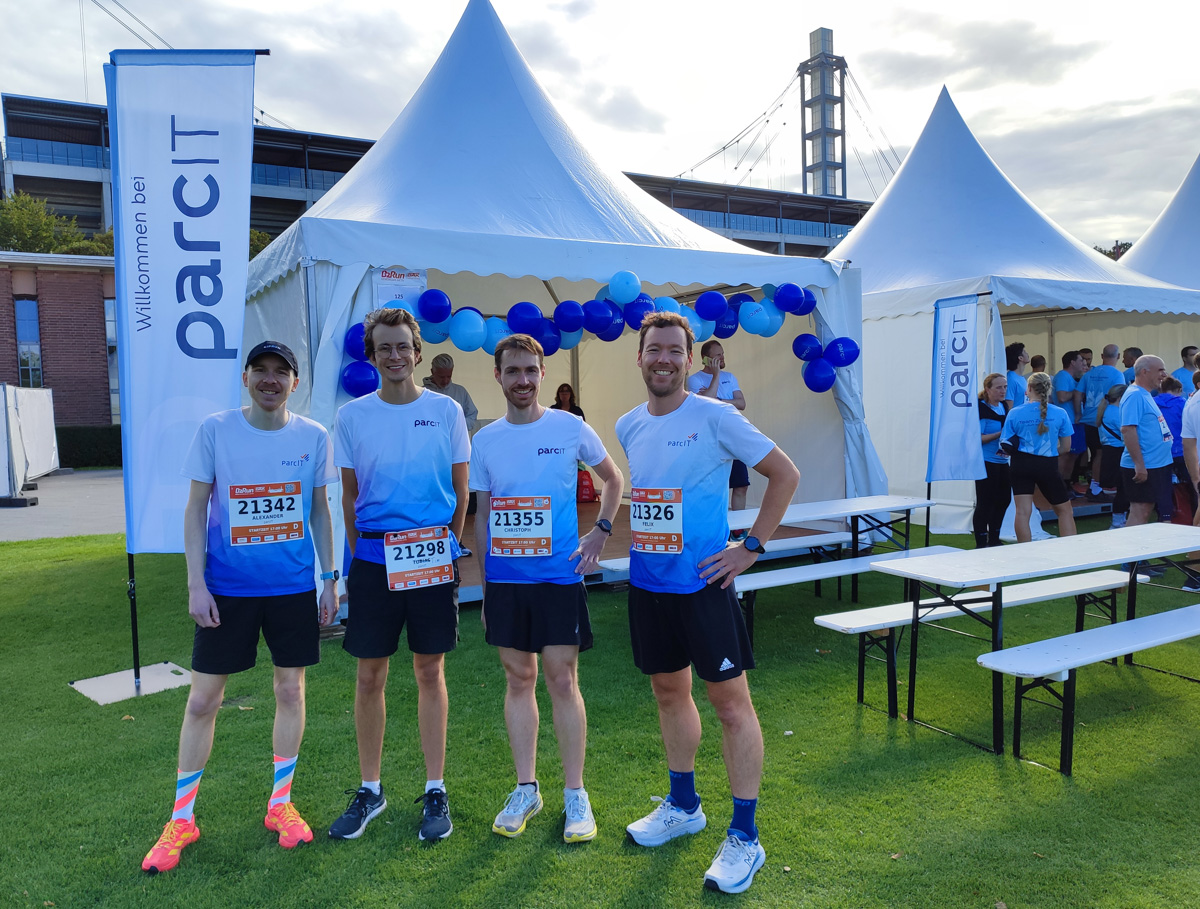
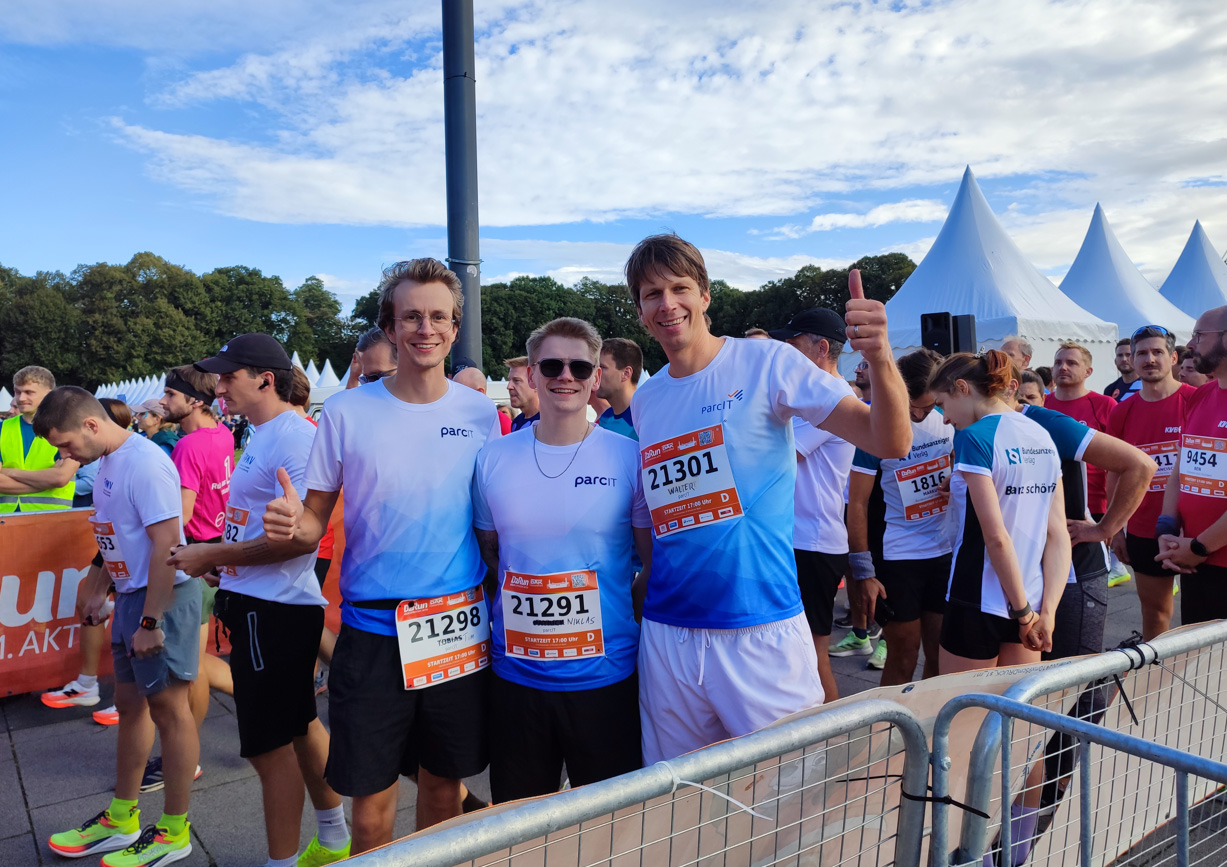
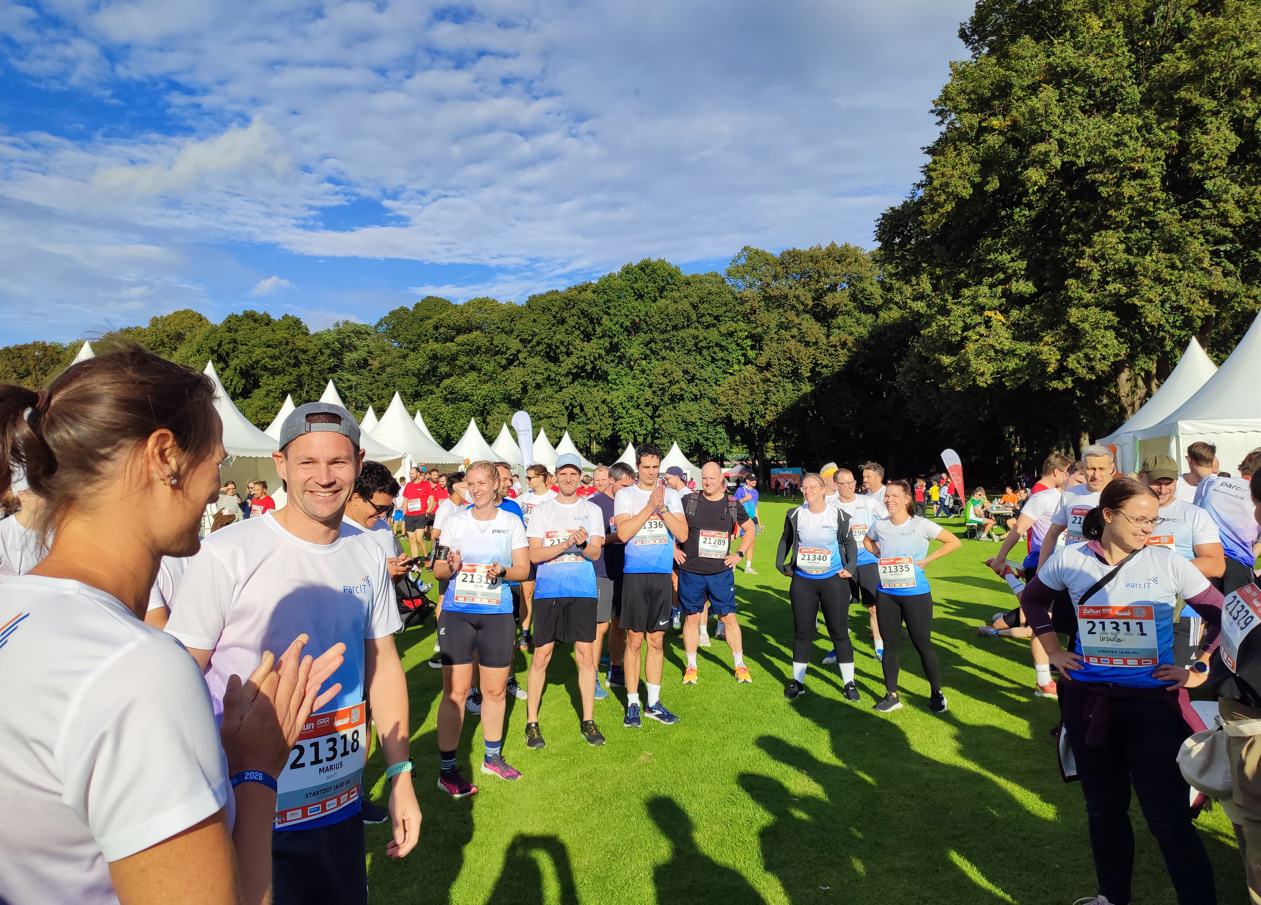
B2Run 2026: Knapp 100 parcITler*innen beim Kölner Firmenlauf am Start

parcIT Mediathek: BANKSTEUERUNG FÜR HEUTE UND MORGEN

parcIT-Redaktion

B2Run 2026: Knapp 100 parcITler*innen beim Kölner Firmenlauf am Start

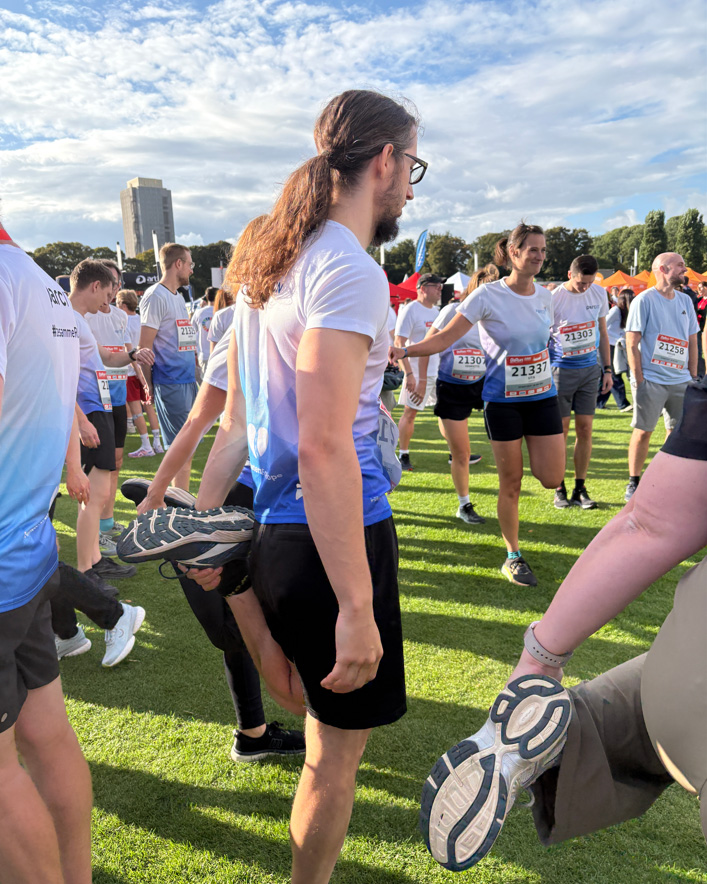
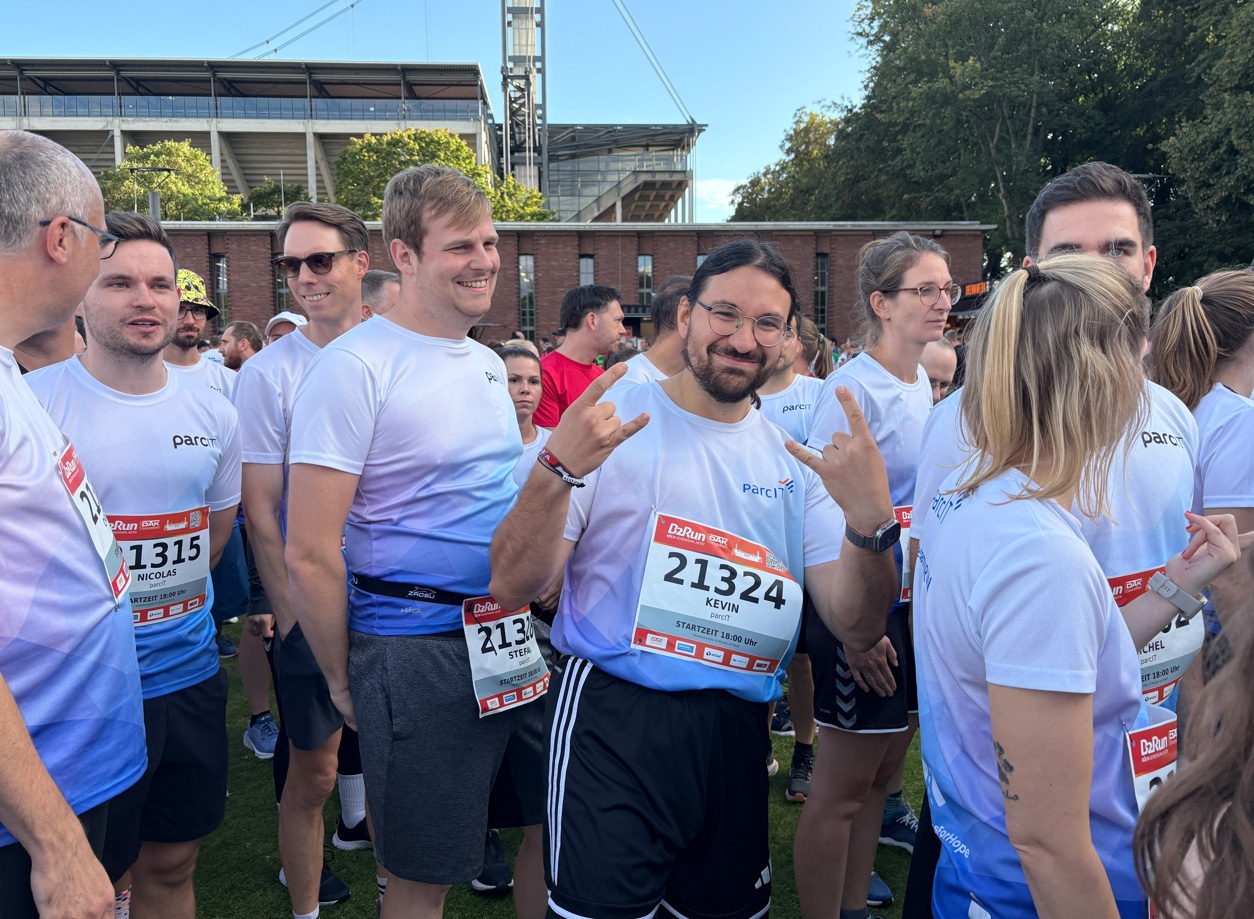
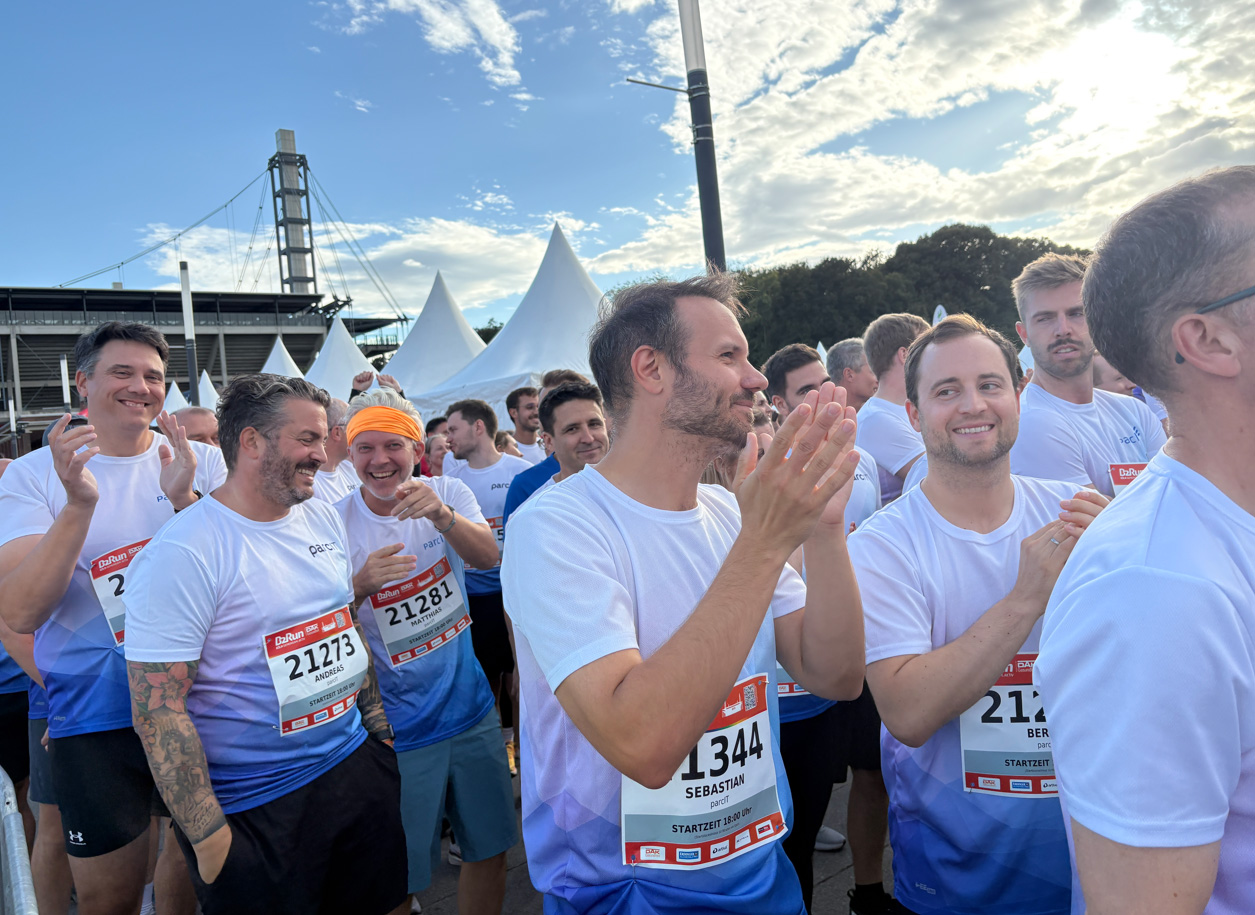
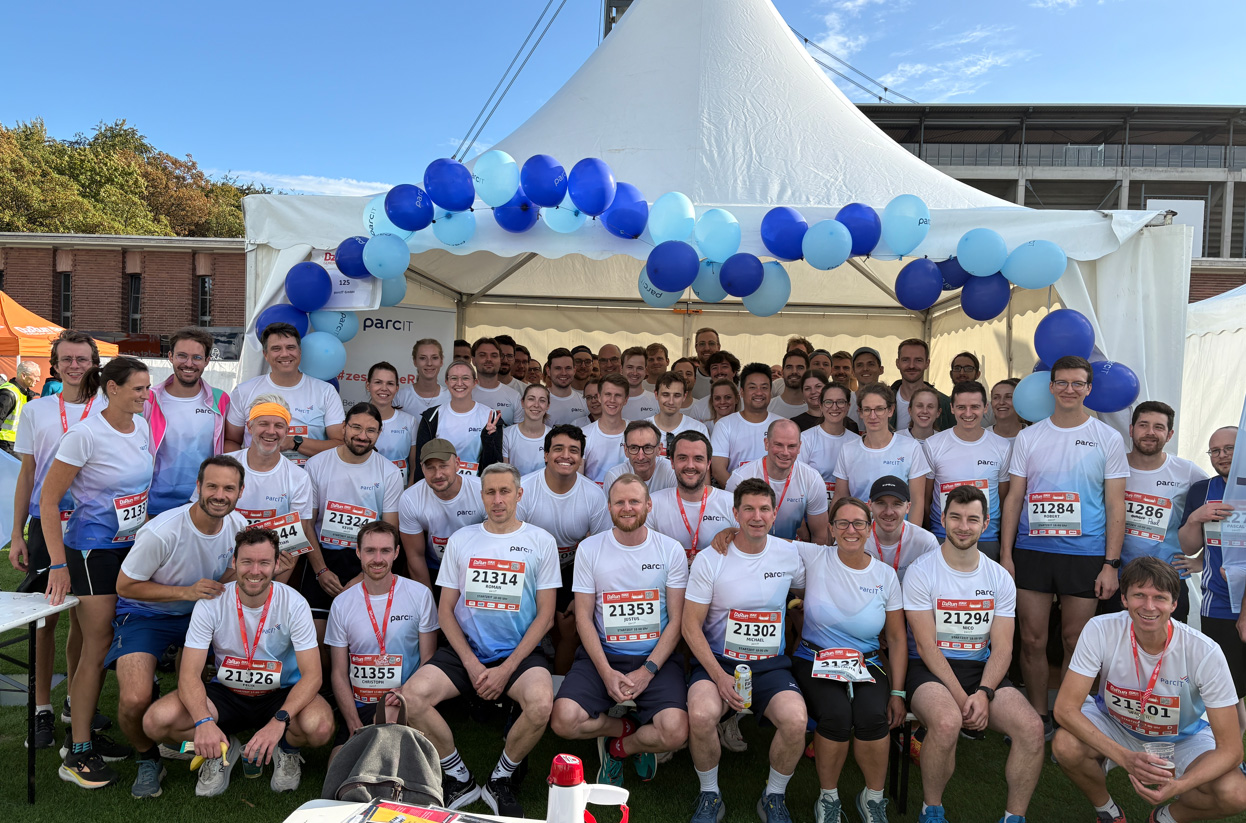
5,3 Kilometer, 17. Auflage und rund 20.000 Teilnehmende insgesamt: Anlässlich des Kölner Firmenlaufs B2Run strömten wieder Mitarbeitende zahlreicher Unternehmen aus Köln und Umgebung auf das Gelände rund um das RheinEnergie Stadion.

Die parcIT GmbH war mit knapp 100 Kolleg*innen bereits zum vierten Mal beim bunten Laufspektakel mit von der Partie.

Sportliche Leidenschaft, gute Laune und perfektes Wetter

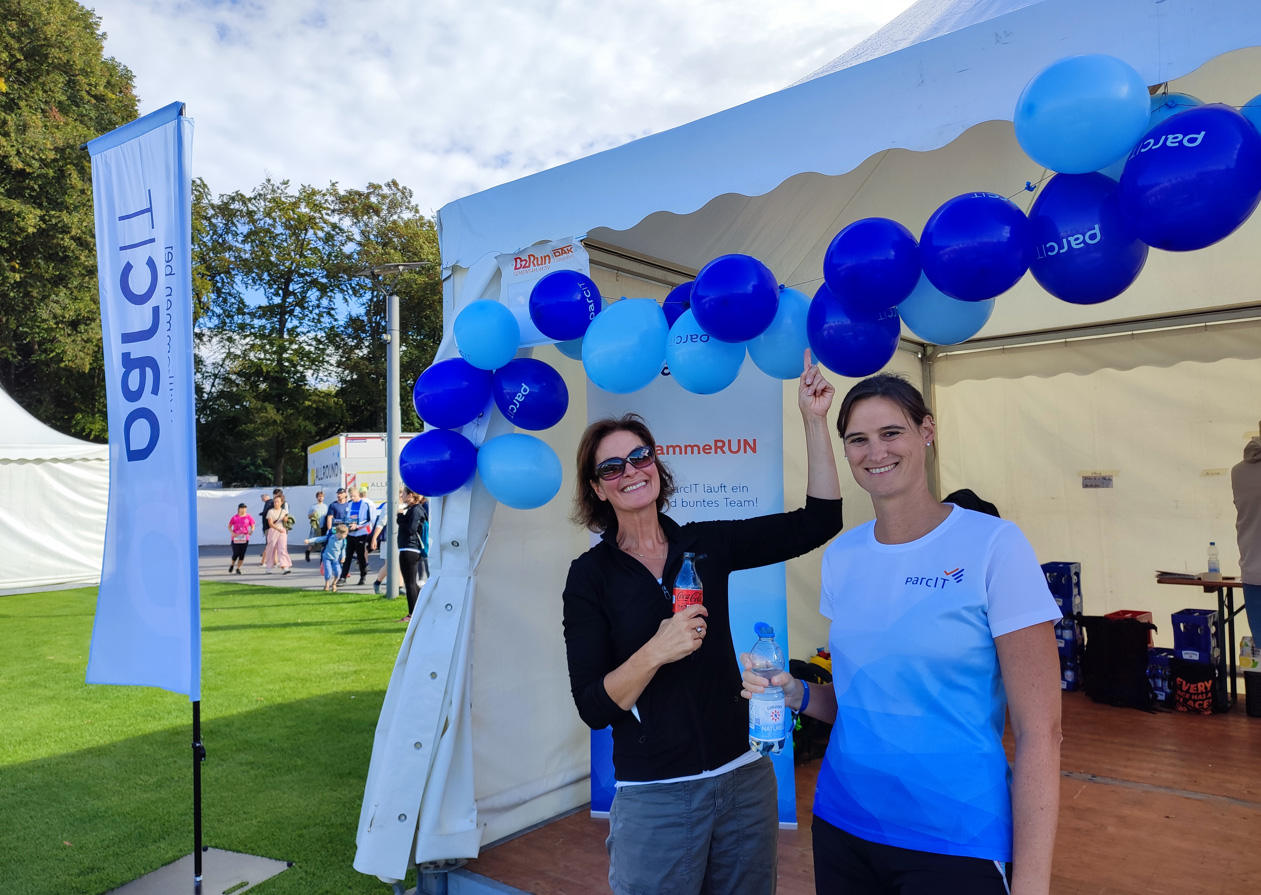
Mit im Gepäck: viel Laufbegeisterung und gute Stimmung. Dazu trugen auch die optimalen Wetterbedingungen bei. Bei 20 Grad und angenehmer Septembersonne läuft es sich einfach angenehmer als bei endlosem Dauerregen, wie wir es bei der Auflage im Jahr 2024 erlebt haben.

Und so ging der B2Run für viele Teilnehmende nach dem Überqueren der Ziellinie in die Verlängerung – beim gemütlichen Ausklang am Teamzelt sowie dem gemeinsamen Fachsimpeln über schnellste Kilometerzeiten und schickste Outfits auf der Strecke.

Hat uns wieder großen Spaß gemacht – wir freuen uns bereits auf 2027!

Tobias Forte, parcIT GmbH

Beteiligungsrisiken praxisnah messen: okular-Tool BETRIS und Verfahren Beteiligungsrisiko

parcIT Mediathek: BANKSTEUERUNG FÜR HEUTE UND MORGEN

Tobias Forte, parcIT GmbH

Beteiligungsrisiken praxisnah messen: okular-Tool BETRIS und Verfahren Beteiligungsrisiko

Beteiligungsrisiken rücken immer stärker in den Fokus der Aufsicht. Alle Banken mit einem wesentlichen Beteiligungsrisiko müssen dies in ihrer Risikotragfähigkeit berücksichtigen.

Mit dem okular-Tool BETRIS stellt die parcIT GmbH seit einigen Jahren ein praxisnahes und leicht verständliches Messverfahren zur Verfügung, das aktuelle ökonomische und aufsichtliche Bedingungen berücksichtigt.

parcIT-Experte Tobias Forte gibt in unserem neuen Infovideo einen aktuellen Überblick:

  • über den Anwendungsbereich und die Methodik des Verfahrens
  • über die Anwendung des Tools mit einer beispielhaften Risikomessung

Vorteile auf einen Blick

  • Validierte Methodik und nach aufsichtlichen Vorgaben entwickelte Umsetzung zur Quantifizierung von Beteiligungsrisiken
  • Praxisnaher Workflow und einfache Implementierung von BETRIS
  • Prozessuale Unterstützung durch Fachkonzept, Validierungsbericht, Auswirkungsanalysen und Angemessenheitsleitfaden

Die Referent*innen

Weitere Beiträge in diesem Kanal

MaRisk-Novelle: Weniger Komplexität im Risikomanagement?

upDATE 26: 07.05.2026 Aufzeichnung

Michael Maifarth, PwC Deutschland, Markus Hälmle, Atruvia AG, Andre Schmeis, VR-Bank Bonn Rhein-Sieg eG, Dr. Jürgen Braun, parcIT GmbH, Kerstin Alpen, parcIT GmbH

Podiumsdiskussion: MaRisk-Novelle: Weniger Komplexität im Risikomanagement?

Die Podiumsdiskussion thematisiert den Konsultationsentwurf zur 9. Novelle der MaRisk und dessen potenzielle Auswirkungen auf das Risikomanagement.

Im Mittelpunkt stehen die entworfenen Umsetzungen zu einer proportionalen Anwendung der Anforderungen, die präzisierten und erweiterten Öffnungsklauseln für kleine bis sehr kleine Institute sowie die Integration von ESG-Risiken (Environmental, Social, Governance) in das Risikomanagement.

Die Referent*innen

Weitere Beiträge der upDATE 26

Neuerungen und Ausblick zur Normativen Perspektive in Verfahren und Software

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Marc Leise, parcIT GmbH

Neuerungen und Ausblick zur Normativen Perspektive in Verfahren und Software

Aktuell wird VR-Control insbesondere im Rahmen der Funktionalitäten zu GuV- und Kapitalplanungs-Simulation überarbeitet. Unter anderem geht es darum, Adressrisiko-Effekte automatisiert in ZINSMANAGEMENT berücksichtigen zu können.

Der Vortrag versorgt Sie mit Informationen zum Status quo und einem Ausblick zu den Neuerungen rund um Software und Verfahren. Zudem geben wir Ihnen einen Überblick, wie wir die Planungsdaten für Auswirkungsanalysen und künftige Verfahrensberichte zur normativen Sicht nutzen wollen.

Weitere Informationen zu ZIRIS/ZINSMANAGEMENT >>

Die Referent*innen

Weitere Beiträge der upDATE 26

Neuer Angemessenheitsnachweis Operationelle Risiken

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Jan Stehnike, parcIT GmbH

Neuer Angemessenheitsnachweis Operationelle Risiken

Methoden und Verfahren zur Messung des operationellen Risikos müssen mindestens einmal jährlich auf ihre Angemessenheit überprüft werden (MaRisk AT 4.1 Tz. 9). Der Vortrag zeigt, wie Sie mit einem institutsindividuellen Angemessenheitsnachweis Ihr Risikomodell fachlich überzeugend bewerten können. Dabei werden sowohl die Ergebnisgrößen der Risikomodellierung als auch die parametrisierten Inputdaten mithilfe historischer Schadensfalldaten plausibilisiert.

Ergänzend erfahren Sie, wie wir Ihre institutsindividuellen Ergebnisse in einen Vergleichspool einordnen, sodass Sie eine Indikation zur relativen Positionierung Ihrer Risikokennzahlen im Vergleich zu anderen Instituten erhalten.

Weitere Informationen zum Verfahren „Operationelle Risiken“ >>

Die Referent*innen

Weitere Beiträge der upDATE 26

Erfahrungsbericht zur Einführung des weiterentwickelten Marktrisikomodells

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Lennart Domke, VR Bank München Land eG, Dr. Sven Kepper, parcIT GmbH

Erfahrungsbericht zur Einführung des weiterentwickelten Marktrisikomodells

Der starke Zinsanstiegs im Jahr 2022 hat eine Weiterentwicklung des vorherigen Modells notwendig gemacht, da Grenzen des Modells aufgrund der unbekannten Marktdatenänderung erreicht worden sind. Im September 2025 konnte den Instituten ein weiterentwickeltes und validiertes Modell zur Verfügung gestellt werden.

In diesem Fachvortrag gehen die Referenten zum einen auf die Methodik des Marktrisikomodells ein. Zum anderen erhalten Sie einen Praxiseinblick in die Einführung und Nutzung des weiterentwickelten Modells in der VR Bank München Land eG. Abschließend werden die Risikowerte verglichen und interpretiert.

Weitere Informationen zum Verfahren „Barwertiges Marktrisikomodell“ >>

Die Referent*innen

Weitere Beiträge der upDATE 26

Best Practice Steuerungsprozesse – Prozesse für Meldewesen, Rechnungswesen sowie Gesamtbank- und Risikosteuerung

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Tobias Gläseke, CP Consultingpartner AG

Best Practice Steuerungsprozesse – Prozesse für Meldewesen, Rechnungswesen sowie Gesamtbank- und Risikosteuerung

Meldewesen, Rechnungswesen sowie Gesamtbank- und Risikosteuerung stehen zunehmend unter dem Druck, Prozesse transparent, standardisiert und prüfungssicher aufzustellen. Gleichzeitig fehlen in vielen Genossenschaftsbanken einheitlich dokumentierte Abläufe, Kapazitätsübersichten und eine durchgängige Modellierung als Grundlage für Steuerung und Weiterentwicklung.

In unserem Vortrag zu „Best Practice Steuerungsprozesse für Genossenschaftsbanken“ geben wir Ihnen einen strukturierten Überblick über die von uns entwickelte Prozessbibliothek mit rund 80 vorgefertigten Best-Practice-Prozessvorlagen für Meldewesen, Rechnungswesen sowie Gesamtbank- und Risikosteuerung. Zudem erhalten Sie exemplarische Einblicke in ausgewählte Prozesse und deren konkrete Ausgestaltung in BPMN 2.0 sowie als Adonis NP-Import.

Sie erfahren, wie Sie damit

  • Prozesswissen strukturiert dokumentieren und zentral verfügbar machen,
  • Transparenz über Kapazitäten und Schnittstellen erhöhen,
  • den Einarbeitungsaufwand für neue Mitarbeitende reduzieren,
  • Inselwissen auflösen und ein einheitliches Prozessverständnis etablieren,
  • sowie die Grundlage für Benchmarking und einen strukturierten Einstieg in Outsourcing-Modelle schaffen.

Darüber hinaus geben wir einen Überblick, wie sie dies für Ihr Haus nutzen können sowie zur kontinuierlichen Weiterentwicklung der Prozessbibliothek unter Berücksichtigung regulatorischer Anforderungen.

Die Referent*innen

Weitere Beiträge der upDATE 26

Weiterentwicklungspfad KPM-KG und Verlustschätzung

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Patrick Deuß, parcIT GmbH

Weiterentwicklungspfad KPM-KG und Verlustschätzung

Im Jahr 2025 wurden viele zum Teil einschneidende Veränderungen im Kreditportfoliomodell Kundengeschäft (sowie in der Verlustschätzung) vorgenommen, die aus Prüfungen resultierten. Für die Jahre 2026 und 2027 befinden sich darüber hinaus diverse Weiterentwicklungen in Umsetzung bzw. in Analyse.
In diesem Vortrag geben wir einen Überblick, wann mit welchen Anpassungen – nach aktuellem Stand – zu rechnen ist. Insbesondere informieren wir über

  • die Einführung Ratingbasierter Parameter zur Software-Version 12,
  • potenzielle Änderungen und Weiterentwicklungen der Parametrisierung im KPM-KG in 2026 (u.a. Änderung der WZ-Schlüsselsystematik) sowie
  • Erweiterungen hinsichtlich zukünftiger Software-Versionen (u.a. Integration einer expliziten PD-LGD-Korrelation im KPM-KG)

Sofern bereits möglich, gehen wir zudem auf potenzielle Auswirkungen ein.
Weitere Informationen zum Verfahren „KPM-KG“ >>

Die Referent*innen

Weitere Beiträge der upDATE 26

Implizite Optionen – von der Statistik zu KI

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Angelika Oertel, parcIT GmbH, Bernd Roels, parcIT GmbH

Implizite Optionen – von der Statistik zu KI

Zur Steuerung von Ausübungsrisiken benötigen die genossenschaftlichen Primärinstitute Parameter für die verschiedenen Abbildungsverfahren. Zur Ableitung bankindividueller Parameter stellt die parcIT seit 2024 jährlich den Ausübungsquotenbericht zur Verfügung, der eine detaillierte historische Betrachtung des Ausübungsverhaltens ermöglicht.
Ergänzt wird dieser um einen Prozess- und Datenqualitätsbericht (PDQ-Bericht). Darin werden konkrete auffällige Geschäftskonstellationen transparent gemacht, um Ansatzpunkte für eine verbesserte Datenqualität zu erhalten. Neben der historischen Betrachtung wird der Ausübungsquotenbericht in einer künftigen Ausbaustufe auch zukunftsgerichtete Prognosen für das Ausübungsverhalten beinhalten, die mittels künstlicher Intelligenz ermittelt werden.

Zum Beratungspaket „Implizite Optionen“ >>

Die Referent*innen

Weitere Beiträge der upDATE 26

Liquiditätspreisverrechnung – Konzeption und Durchführung in der Praxis

upDATE 26: 07.05.2026 Aufzeichnung

Inhalte als PDF-Download
 

Andre Fischer, PSD Bank Rhein-Ruhr eG, Tobias Laske, parcIT GmbH

Liquiditätspreisverrechnung – Konzeption und Durchführung in der Praxis

Das im letzten Jahr grundlegend überarbeitete Verfahren Preisorientierte Liquiditätsrisikosteuerung beinhaltet die softwareseitig begleitete Umsetzung eines geeigneten Liquiditätspreisverrechnungssystems.

Dieses stellt die aufsichtlich geforderte Möglichkeit dar, den Liquiditätsbeitrag als Bestandteil des Konditionsbeitrags einerseits zu messen und der Ressource Liquidität andererseits einen verursachungsgerechten Ergebnisausweis zuzuweisen. In diesem Vortrag stellen die parcIT und die PSD Bank Rhein-Ruhr die Theorie sowie die Umsetzung in der Praxis vor.

Zum Beratungspaket „Liquiditätspreisrisikosteuerung“ >>

Die Referent*innen

Weitere Beiträge der upDATE 26